Análisis empresarial · äGestBi
Turrones Calderón: ¿cuándo operar al 100 % de capacidad justifica invertir en una nueva planta?
La campaña puede llevar una operación a su límite. La decisión de ampliar infraestructura exige mirar la demanda, los márgenes y el capital durante todo el año.
Por Adderly Tirado · CEO & Founder de äGestBi
· 8 min de lectura
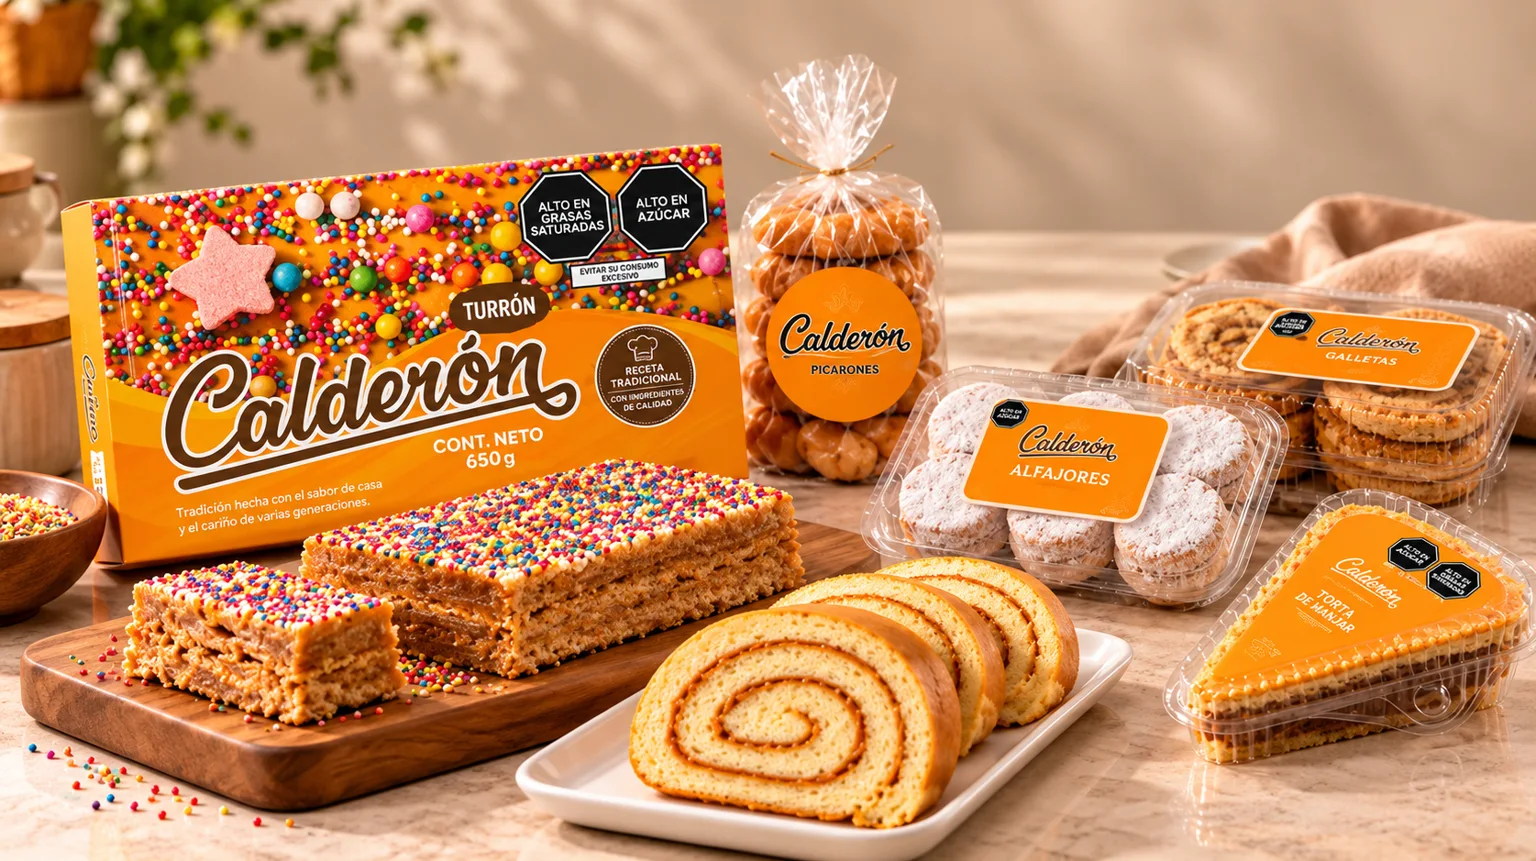
Octubre concentra una parte importante del negocio de Turrones Calderón. Según el reportaje de Gestión, la marca proyecta crecer 30 % en 2026 y su canal retail supera el 100 % de crecimiento interanual.
Pero el dato que abre la discusión es su utilización productiva: aproximadamente 30 % en el primer semestre, 40 % en julio, 100 % entre agosto y octubre y 70 % en noviembre y diciembre, según lo declarado al medio.
En 2025, octubre concentró aproximadamente el 40 % de las ventas anuales. La empresa evalúa una planta en Puente Piedra para centralizar producción y ampliar capacidad.
La capacidad disponible durante el año no necesariamente coincide con la capacidad requerida durante la campaña.
El 100 % de utilización no significa automáticamente que falte una planta
Cuando una operación alcanza su límite, parece natural ampliarla. Ese dato, por sí solo, deja tres preguntas sin resolver: ¿cuánta demanda rentable se deja de atender?, ¿durante cuánto tiempo se necesita capacidad adicional? y ¿cuánto costaría sostenerla cuando termine la campaña?
Una instalación puede estar saturada durante la temporada alta y conservar capacidad disponible el resto del año. No implica necesariamente una mala gestión: en determinados sectores, la estacionalidad forma parte del modelo económico.
El desafío consiste en determinar qué parte de la demanda justifica una inversión permanente y qué parte puede atenderse con una operación flexible.
Una planta también puede aportar centralización, productividad o menores costos. Su evaluación debe considerar esos beneficios y no limitarse a las unidades adicionales que permitiría fabricar.
El crecimiento comercial modifica la decisión productiva
Las siete tiendas propias siguen siendo el principal canal de Turrones Calderón: Gestión les atribuye una participación del 90 % en las ventas. El avance en retail y las oportunidades regionales añaden nuevas posibilidades.
Sin embargo, duplicar las ventas de un canal no significa duplicar su contribución económica. Cada canal puede tener precios, descuentos, distribución, inventarios, devoluciones y plazos de cobro diferentes.
Por eso, vender más puede exigir también más capital de trabajo. La lectura comercial necesita conectar volumen con margen de contribución y efectivo disponible.
Antes de ampliar capacidad, conviene identificar qué canales aportan demanda adicional rentable, qué recursos consumen y en qué meses podrían aprovechar la operación.
Dos problemas parecidos, dos decisiones diferentes
1. Hay demanda rentable que no puede atenderse en campaña
El primer paso es estimar pedidos adicionales atendibles y su contribución. Después, comparar una planta nueva con ampliar turnos, mejorar productividad, reorganizar procesos o recurrir a producción flexible, cuando sea viable y mantenga los estándares de calidad.
El límite puede encontrarse en un horno, en el empaque, en el personal o en el abastecimiento. Ampliar toda la infraestructura sin identificar el cuello de botella puede inmovilizar capital sin resolver la restricción principal.
2. Hay capacidad disponible cuando cae la demanda
Aquí la pregunta cambia: ¿qué oportunidades comerciales permitirían utilizar mejor los recursos existentes? Nuevos productos, mercados o contratos pueden aportar demanda fuera de campaña.
Pero diversificar no es un objetivo por sí mismo. Una categoría necesita demanda suficiente y contribución económica después de considerar producción, comercialización y recursos adicionales.
La capacidad instalada es un recurso. La demanda rentable puede convertir ese recurso en valor.
Cinco indicadores para orientar la inversión
Este marco general conecta información comercial, operativa y financiera. No describe indicadores internos conocidos de Turrones Calderón.
Demanda adicional realmente atendible
Distinguir pedidos confirmados, demanda potencial y ventas perdidas por falta de capacidad. No ofrecen el mismo nivel de certeza ni deben sumarse como si fueran ventas aseguradas.
Rentabilidad por producto y canal
Estimar la contribución después de costos variables, descuentos y distribución. Un canal que crece rápido puede requerir condiciones que cambien el resultado económico.
Utilización mensual y flexibilidad
Identificar picos, restricciones por proceso y capacidad ajustable. Un promedio anual puede ocultar tanto meses críticos como recursos que no sirven para resolver ese pico.
Inversión y flujo de caja
Incluir desembolso inicial, capital de trabajo y costos incrementales. Comparar flujos esperados y necesidades de efectivo bajo escenarios de menor, igual y mayor demanda.
Alternativas y escenarios
Comparar opciones por rentabilidad, riesgo y flexibilidad. Considerar centralización y ahorro de costos, además del volumen adicional, sin contabilizar dos veces el mismo beneficio.
Qué pueden aprender los pequeños fabricantes
Una pastelería que multiplica pedidos en fechas especiales, un fabricante de uniformes o un taller de mobiliario enfrentan decisiones similares a distinta escala.
Antes de contratar más personal, comprar equipos o ampliar el local, conviene responder:
- ¿La demanda adicional es recurrente o temporal?
- ¿Se están rechazando pedidos realmente rentables?
- ¿La restricción está en equipos, personas, materiales o coordinación?
- ¿La inversión mejorará el resultado económico o solo permitirá producir más?
Estas preguntas conectan estrategia comercial, operación y finanzas. No toda restricción de crecimiento se resuelve ampliando infraestructura. Algunas requieren mejorar la planificación, los compromisos de venta o el uso de los recursos.
Para explorar esa conexión, revisa también dónde se interrumpe una oportunidad comercial entre la captación y la venta.
La estacionalidad no es necesariamente un problema que deba eliminarse
Una marca vinculada a una tradición de consumo también cuenta con una fortaleza comercial. No necesita distribuir las ventas uniformemente durante el año para ser rentable.
La decisión es qué combinación de capacidad, flexibilidad, diversificación y desarrollo comercial ofrece el mejor resultado económico.
Sin acceso a las proyecciones y los datos internos de Turrones Calderón, no es posible concluir si una nueva planta es la alternativa óptima. La información pública permite plantear criterios de evaluación, no emitir un diagnóstico sobre su rentabilidad.
Antes de invertir para producir más, conviene determinar qué demanda adicional será rentable, cuándo aparecerá y cuánto capital se necesita para atenderla.
Crecer durante la campaña puede aumentar las ventas. Construir un negocio más rentable exige decidir también cómo utilizar la capacidad y el capital durante todo el año.
Una reflexión desde äGestBi
Mirar el crecimiento como un sistema
Demanda, canales, márgenes, capacidad e inversión necesitan formar parte de una misma lectura empresarial. En äGestBi conectamos estrategia, procesos e información para dirigir el crecimiento con claridad y control.
Conocer el método de äGestBi ↗Fuentes y alcance del análisis
Fuente periodística: Dax Canchari Reyes, Gestión. Turrones Calderón proyecta crecer 30 % en 2026 y evalúa abrir una nueva planta. Publicado el 21 de octubre de 2026; actualizado el 27 de octubre. Consulta: 29 de octubre de 2026.
Publicación original del autor: Turrones Calderón llega al 100 % de su capacidad en campaña. ¿Conviene construir otra planta? LinkedIn, 26 de octubre de 2026. Esta versión web amplía el marco de evaluación y su aplicación a pequeños fabricantes.
Sobre los plazos: el reportaje recoge referencias temporales distintas para la nueva planta. Se mantiene como iniciativa en evaluación, sin presentar una inauguración como confirmada.
Nota editorial: análisis independiente basado en información pública. Los criterios y escenarios no constituyen una auditoría ni implican relación comercial con Turrones Calderón. Las cifras corresponden a declaraciones recogidas por Gestión; no son mediciones realizadas por äGestBi.